Caderno Luma+ · MEI e planejamento tributário · 6 min
Como R$ 0,01 a mais de faturamento pode gerar milhares de reais em impostos retroativos para o MEI
Entenda a regra dos 20% e o impacto de um centavo no fechamento do ano.
3 de novembro de 2026 · Gustavo Lobo Cruz
Entenda a regra dos 20% e por que o planejamento tributário é tão importante — mesmo com os novos limites previstos para 2027 e 2028.
Imagine trabalhar o ano inteiro, pagar suas guias mensais do MEI e descobrir no fim de dezembro que uma diferença de R$ 0,01 no faturamento pode mudar a tributação de todos os meses anteriores.
Parece exagero. Mas é assim que funciona a regra dos 20% do limite de receita, que define se o desenquadramento do MEI por excesso de faturamento produz efeitos no ano seguinte ou retroativamente.
Qual é o limite do MEI em 2026?
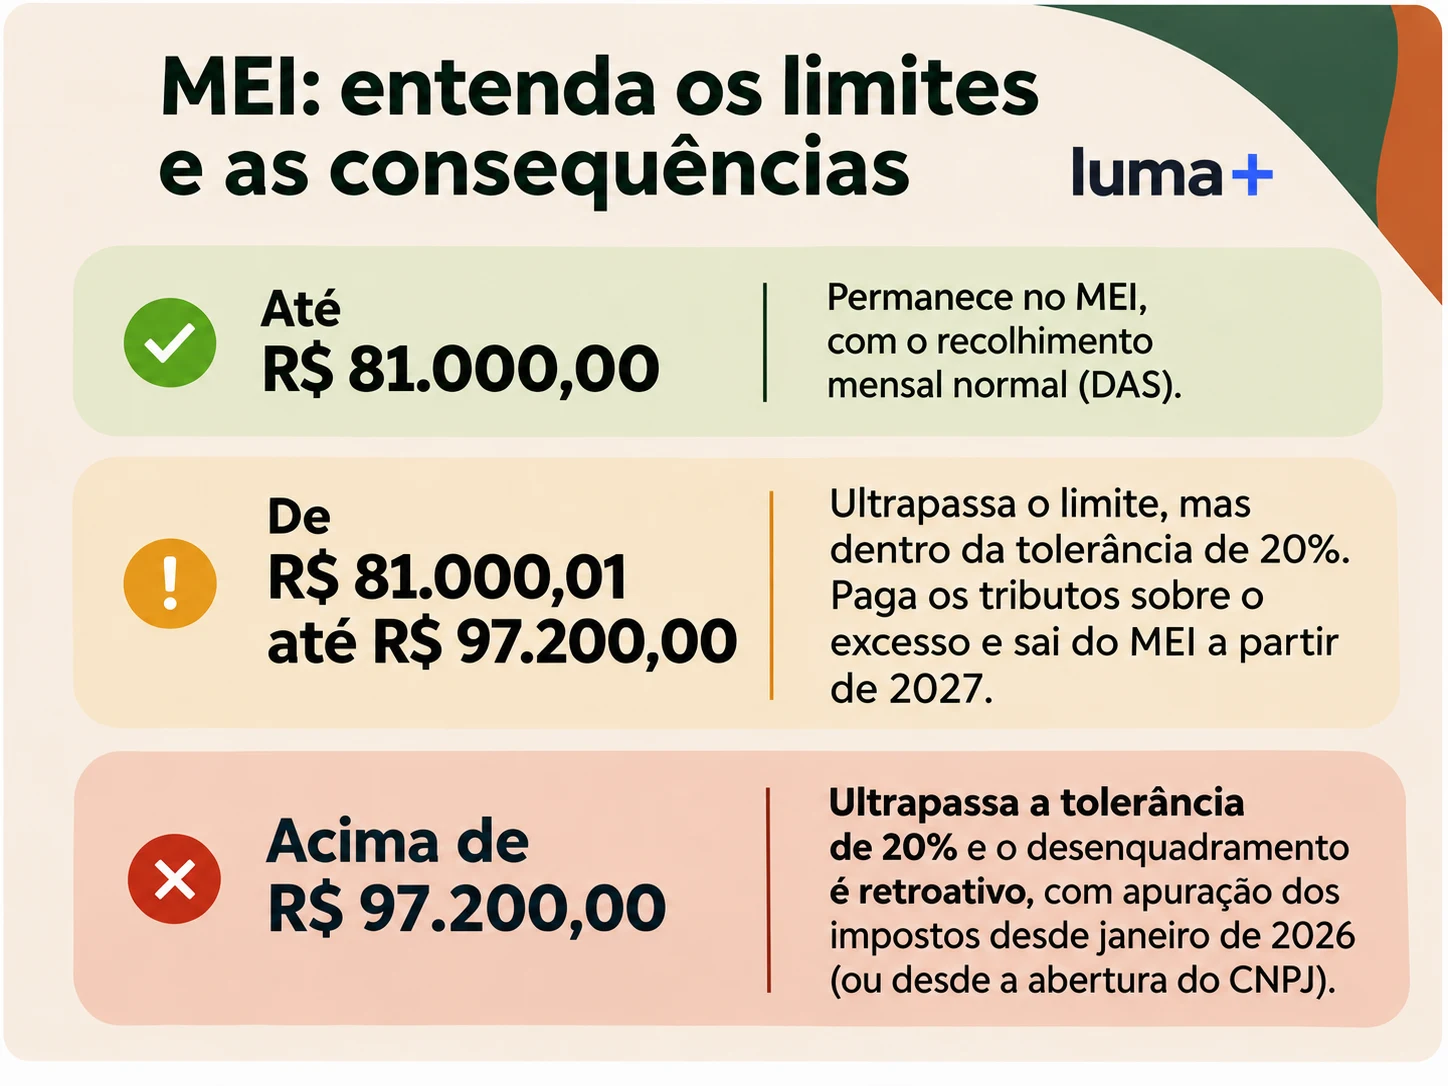
Para quem esteve em atividade durante todo o ano de 2026, o limite normal é de R$ 81.000,00. Há uma margem de 20% — até R$ 97.200,00 — que muda a forma como o excesso é tratado.
- Até R$ 81.000,00: o empreendedor permanece dentro do limite de receita do MEI.
- De R$ 81.000,01 até R$ 97.200,00: no desenquadramento por excesso de faturamento, há recolhimento complementar dos tributos sobre a parcela excedente, e a saída do SIMEI produz efeitos a partir de janeiro do ano seguinte.
- Acima de R$ 97.200,00: o desenquadramento por excesso superior a 20% produz efeitos retroativos ao início do ano, com apuração das receitas pelos tributos devidos fora do SIMEI.
Importante: para o MEI que abriu o CNPJ durante o ano, o limite é proporcional aos meses de atividade, contando frações de mês como mês inteiro. O exemplo de R$ 97.200,00 pressupõe limite anual integral.
O que muda entre R$ 97.200,00 e R$ 97.200,01?
Considere dois negócios que exerceram atividades permitidas ao MEI durante todo o ano de 2026 e cujo único motivo de desenquadramento seja o faturamento.
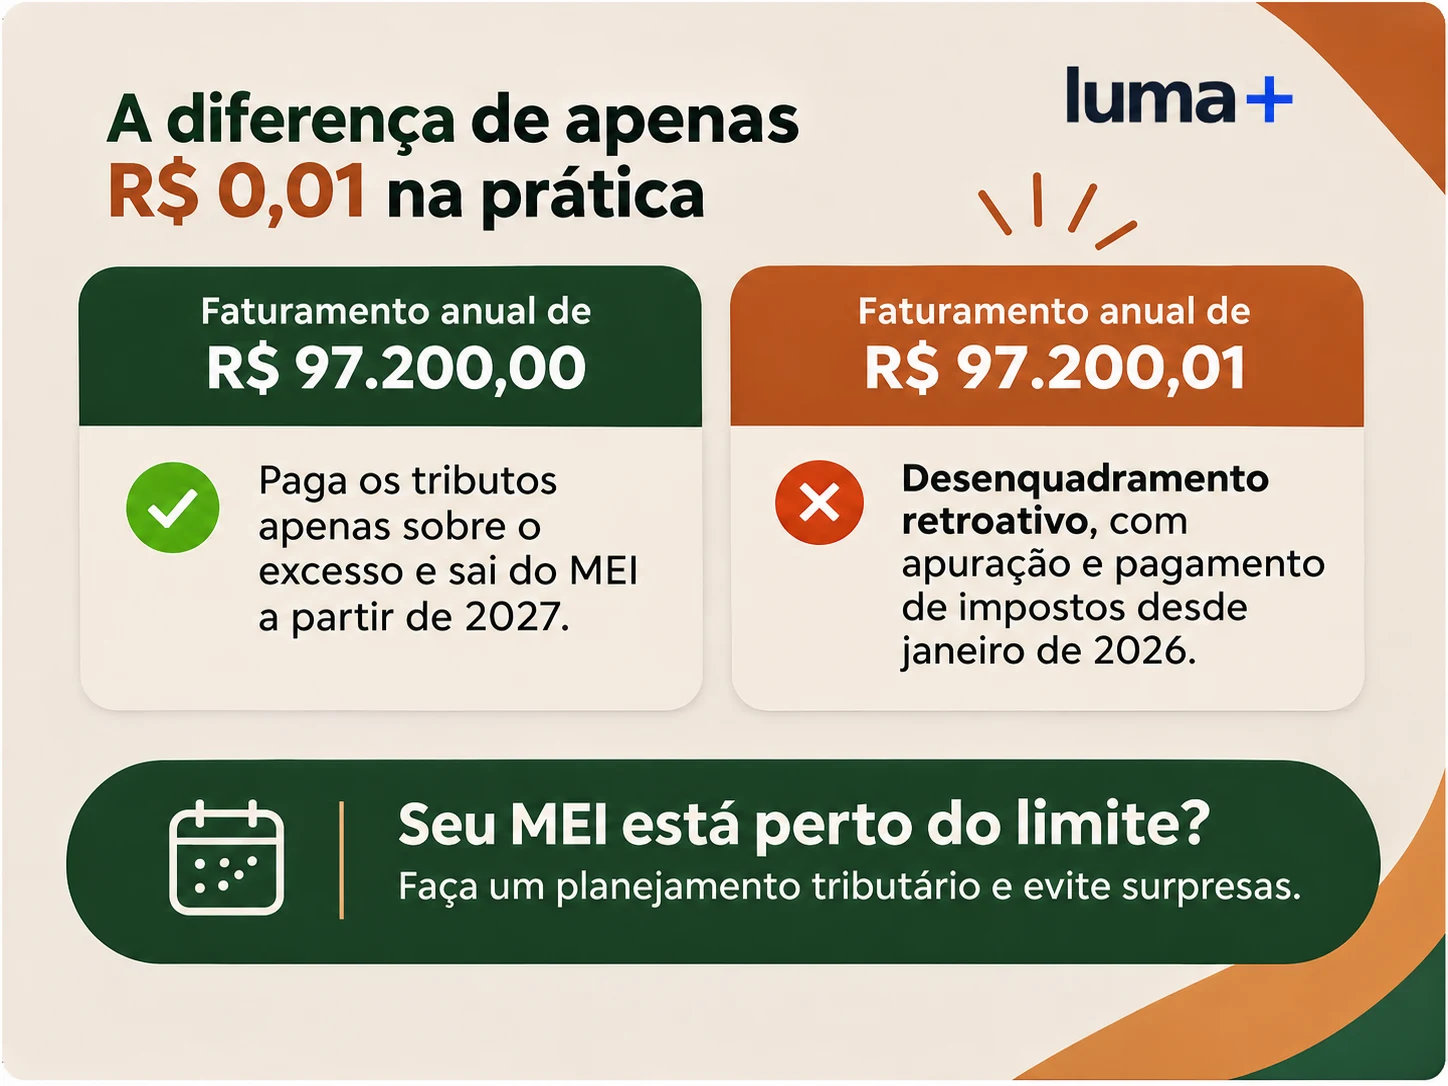
Negócio A: R$ 97.200,00 de receita no ano. Ficou dentro da margem de tolerância de 20%. O excesso de R$ 16.200,00 sobre o limite normal é objeto de tributação complementar, e o desenquadramento por receita tem efeitos a partir de 2027.
Negócio B: R$ 97.200,01 de receita no ano. Ultrapassou a tolerância, ainda que por apenas um centavo. Nesse caso, o desenquadramento por faturamento pode retroagir a janeiro de 2026, exigindo apuração mensal pelo Simples Nacional fora do SIMEI e eventuais acréscimos legais.
A diferença de receita é de um centavo. A diferença de obrigações pode alcançar milhares de reais, conforme a atividade, a tributação aplicável e os recolhimentos já feitos.
Por que o imposto pode aparecer como uma dívida retroativa?
O excesso superior a 20% pode ser constatado somente perto do fim do ano. Mas o efeito do desenquadramento alcança meses anteriores.
É como descobrir em dezembro que a empresa deveria ter feito apurações de janeiro a novembro sob outra sistemática. A regularização precisa analisar cada competência, os vencimentos originais, os valores devidos e os pagamentos realizados.
Isso não significa que um centavo seja, por si só, a base de cálculo de milhares de reais: é a ultrapassagem da faixa de tolerância que muda o tratamento tributário do período inteiro.
Os limites do MEI vão aumentar em 2027 e 2028?
Sim. A Lei Complementar nº 238, sancionada em 21 de outubro de 2026, estabeleceu a ampliação gradual do teto anual:
| Ano-calendário | Limite anual |
|---|---|
| 2026 | R$ 81.000,00 |
| 2027 | R$ 110.000,00 |
| 2028 | R$ 140.000,00 |
Pelo texto da lei, a ampliação está condicionada à consideração da renúncia de receita nas leis orçamentárias de 2027 a 2029. Por isso, é importante acompanhar a implementação da medida.
O ponto essencial para quem já fatura em 2026 é este: o novo teto não vale retroativamente para o exercício de 2026. Mesmo com a mudança prevista para o próximo ano, o limite de R$ 81 mil e as regras de excesso de receita continuam relevantes para o fechamento de 2026.
Para quem abre um MEI no decorrer do ano, a proporcionalidade também continua importante. A lei prevê, para abertura em 2027, referência mensal de R$ 9.166,67 e, para 2028, R$ 11.666,67, multiplicadas pelo número de meses de atividade, considerando a fração de mês como mês inteiro.
E se o cliente ainda não pagou pelo serviço?
O controle de faturamento não pode se limitar ao que aparece no saldo bancário. É preciso identificar corretamente as receitas da atividade, a documentação e os critérios aplicáveis à apuração.
Adiar uma nota fiscal de um serviço já prestado não significa, por si só, transferir a receita para o ano seguinte. A diferença entre a data de emissão, a competência e o recebimento precisa ser examinada conforme as regras aplicáveis.
Como um bom planejamento tributário evita surpresas?
O caminho é acompanhar a receita antes de ela se transformar em problema:
- Conferir mensalmente o faturamento acumulado, inclusive serviços que ainda precisam de documentação fiscal.
- Projetar o restante do ano, considerando contratos, serviços já realizados e operações previstas.
- Simular o impacto de uma mudança para microempresa, com tributos, prazos, obrigações e custos contábeis.
- Organizar o crescimento, sem depender de soluções improvisadas no encerramento do exercício.
O desenquadramento não é necessariamente uma notícia ruim: pode representar a evolução natural do negócio. O problema é descobri-lo tarde demais, quando a empresa não reservou dinheiro para a nova realidade tributária.
Um bom planejamento tributário não começa quando o imposto vence. Começa antes de o problema existir.
Seu MEI está perto do limite?
Na Luma+ Contabilidade, ajudamos pequenos negócios e prestadores de serviços a acompanhar faturamento, entender seus números e planejar a transição tributária com clareza.
Fale com o contador e organize os próximos passos antes de fechar o ano.
Conteúdo informativo atualizado em 3 de novembro de 2026. A aplicação das regras depende da atividade, da data de abertura, das receitas efetivamente auferidas e de eventuais outros motivos de desenquadramento.
Fontes oficiais: